배당은 마이너스가 없다는 말, 계좌 합계로 다시 보면
"배당은 마이너스가 없다"는 말은 숫자로도 맞았다. 코스피 고점이던 6월에 1억 원을 넣었어도 분배금이 마이너스인 달은 없었다. 그러나 커버드콜형은 같은 4개월 동안 가격에서 잃은 금액이 받은 분배금의 7배였다. 지금 받는 분배금만으로 그 손실을 메우는 데 걸리는 기간, 즉 회복 개월 수는 상품에 따라 4개월에서 32개월까지 벌어진다.
월배당 투자에서 자주 들리는 말이 두 가지 있다.
- "주가는 오르내리지만 배당은 늘거나 줄 뿐, 마이너스가 되지는 않는다."
- "목표는 시세차익이 아니라 수량이다. 가격이 내리면 같은 돈으로 더 많이 산다."
둘 다 틀린 말은 아니다. 다만 코스피가 6월 고점에서 38% 내려온 지금, 이 말을 숫자로 확인하려면 가장 불리한 시점을 골라야 한다. 그래서 6월 고점에 1억 원을 한 번에 넣은 경우를 따라갔다.
분배금은 정말 마이너스가 없었나
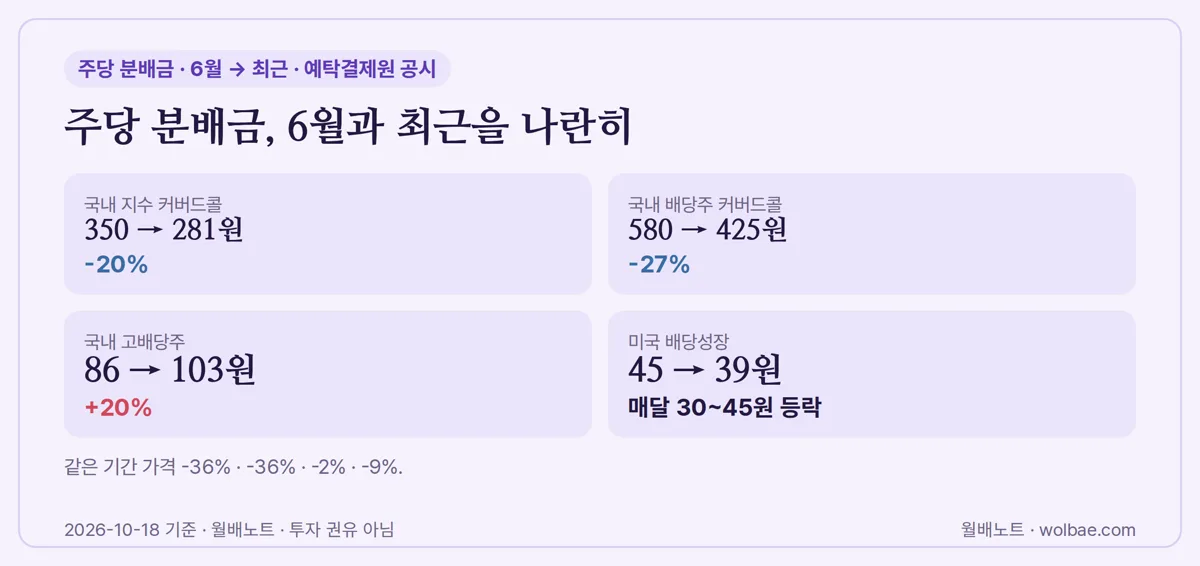
성격이 다른 월배당 ETF 네 개를 비교했다. 국내 지수 커버드콜, 국내 배당주 커버드콜, 국내 고배당주, 미국 배당성장이다.
| 상품(성격) | 6월 주당 분배금 | 최근 주당 분배금 | 변화 | 같은 기간 가격 |
|---|---|---|---|---|
| KODEX 200타겟위클리커버드콜 (국내 지수 커버드콜) | 350원 | 281원 | -20% | -36% |
| TIGER 배당커버드콜액티브 (국내 배당주 커버드콜) | 580원 | 425원 | -27% | -36% |
| PLUS 고배당주 (국내 고배당주) | 86원 | 103원 | +20% | -2% |
| TIGER 미국배당다우존스 (미국 배당성장) | 45원 | 39원 | 매달 30~45원 등락 | -9% |
마이너스인 달은 한 번도 없었다. 말 그대로다.
하지만 얼마나 줄었는지는 상품마다 전혀 달랐다. 커버드콜 두 종목은 가격이 내리자 주당 분배금도 20~27% 줄었다. 분배금이 그때그때의 가격이나 옵션 프리미엄에 연동되는 구조여서다. 고배당주는 가격이 거의 그대로인 채 분배금이 오히려 늘었다. 담고 있는 기업들의 배당 증가가 분배금으로 넘어온 경우다. 분배 방식에 따라 줄어드는 폭이 갈리는 현상은 148개를 대상으로 한 글에서도 같은 결과가 나왔다.
6월 고점 1억 원, 통장과 계좌는 따로 움직였다
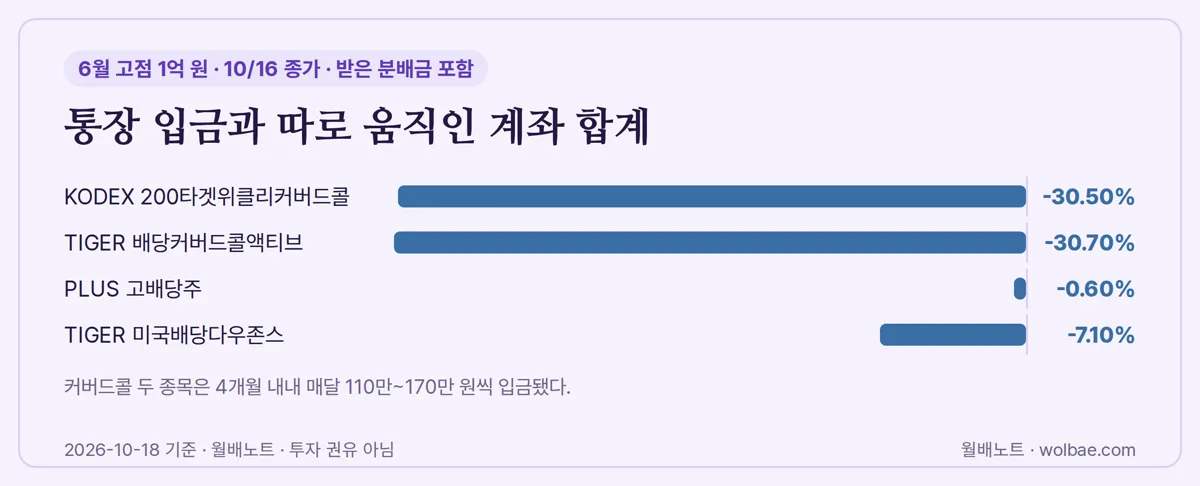
분배금은 재투자하지 않고 매달 받아 쓴다고 가정했다(세전).
| 상품 | 매달 통장 입금 | 4개월 누적 분배금 | 지금 평가금액 | 분배금 포함 합계 |
|---|---|---|---|---|
| KODEX 200타겟위클리커버드콜 | 128만 → 107만 → 119만 → 112만원 | 466만원 | 6,484만원 | 6,950만원 (-30.5%) |
| TIGER 배당커버드콜액티브 | 149만 → 164만 → 169만원 | 483만원 | 6,446만원 | 6,929만원 (-30.7%) |
| PLUS 고배당주 | 매달 43.5만원 | 130만원 | 9,811만원 | 9,941만원 (-0.6%) |
| TIGER 미국배당다우존스 | 24만 → 19만 → 25만원 | 68만원 | 9,219만원 | 9,287만원 (-7.1%) |
커버드콜 두 종목은 매달 110만~170만 원씩 빠짐없이 입금됐다. 통장만 보면 평온한 4개월이다. 같은 기간 계좌 전체는 30% 넘게 줄었다. "배당은 마이너스가 없다"와 "계좌는 마이너스다"가 동시에 사실이었다.
네 종목의 최신 분배율과 최근 분배금은 아래에서 볼 수 있다. 위 표는 10월 16일 종가 기준이다.
손실을 재는 다른 자: 회복 개월 수
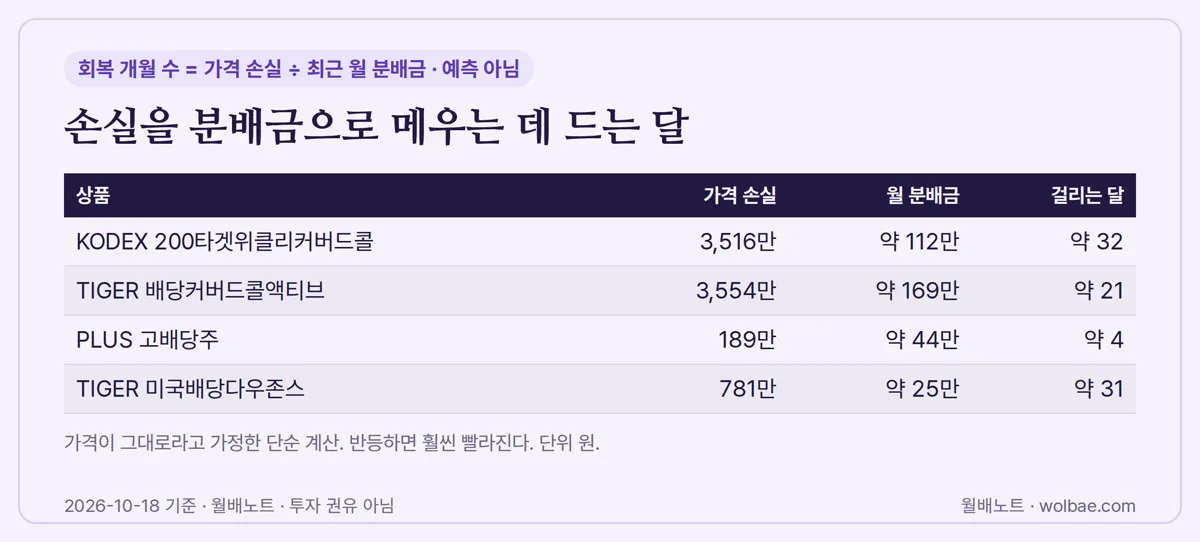
질문을 바꿔 본다. "분배금이 얼마 나오나" 대신 "지금 받는 분배금으로 이번 가격 손실을 메우려면 몇 달이 걸리나."
회복 개월 수 = 가격 손실 ÷ 최근 월 분배금 (가격이 그대로라고 가정한 단순 계산)
| 상품 | 가격 손실 | 최근 월 분배금 | 회복 개월 수 |
|---|---|---|---|
| KODEX 200타겟위클리커버드콜 | 3,516만원 | 약 112만원 | 약 32개월 |
| TIGER 배당커버드콜액티브 | 3,554만원 | 약 169만원 | 약 21개월 |
| PLUS 고배당주 | 189만원 | 약 44만원 | 약 4개월 |
| TIGER 미국배당다우존스 | 781만원 | 약 25만원 | 약 31개월 |
눈여겨볼 곳은 마지막 줄이다. 미국 배당성장형은 가격이 9%만 내렸는데도 회복 개월 수가 커버드콜과 비슷하다. 분배율이 낮아 한 달에 메우는 양이 적기 때문이다. 반대로 분배율이 높다고 회복이 빠르지도 않다. 크게 빠지면 높은 분배율로도 2~3년이 걸린다.
기준 시점에 따라서도 숫자가 크게 바뀐다. 이 표는 6월 매수를 가정했으므로, 최근 1년 고점(예를 들어 고배당주는 2월)에 산 경우라면 회복 개월 수가 훨씬 길다. 같은 상품도 언제 샀느냐에 따라 4개월이 되기도, 4년이 되기도 한다.
실제로는 가격이 반등하면 회복이 훨씬 빨라진다. 이 숫자는 예측이 아니라 "분배금만으로 버틴다면 얼마나 걸리는 손실인가"를 재는 기준이다. 분배율 하나만 볼 때보다 상품의 위험을 더 직접적으로 보여 준다.
가격이 내릴 때 수량을 늘리면
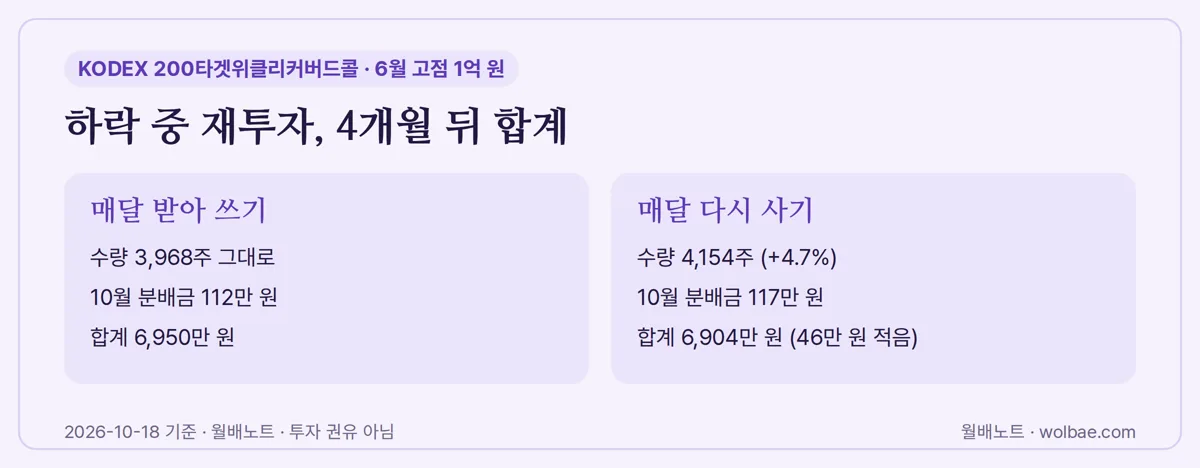
같은 1억 원에서 분배금을 매달 다시 사들였다면 어땠을까.
- KODEX 200타겟위클리커버드콜: 보유 수량 3,968주 → 4,154주(+4.7%). 10월 분배금 112만 → 117만원.
- 그러나 분배금을 포함한 합계는 6,950만 → 6,904만원으로, 재투자한 쪽이 46만원 적었다.
가격이 계속 내리는 동안 다시 사면, 다음 달에 그 물량도 함께 내린다. 수량 전략의 효과는 반등할 때 나타난다. "떨어지면 더 산다"가 작동하려면 반등까지 기다릴 시간, 그리고 그동안 분배금을 생활비로 쓰지 않아도 되는 다른 현금흐름이 먼저 있어야 한다.
종목을 볼 때 확인할 것 세 가지
- 분배금이 무엇에 연동되는가. 가격·옵션 프리미엄에 연동되면 하락장에서 금액도 함께 줄고, 기업 배당에 연동되면 덜 흔들린다.
- 회복 개월 수. 최근 급락 구간의 가격 손실을 월 분배금으로 나눈다. 2년이 넘는다면 그 상품 하나로 생활비를 받는 구조를 다시 따져 볼 것.
- 재투자 여력. 분배금을 생활비로 써야 한다면 "수량 늘리기"는 계획일 뿐 실행할 수 있는 전략이 아니다.
어느 쪽을 택할지는 각자의 상황에 달렸다.
정리하면 이렇다
- 6월 고점에 1억 원을 넣었어도 분배금이 마이너스인 달은 없었다. 그러나 커버드콜형은 주당 분배금이 20~27% 줄었고 계좌 전체는 -30%였다.
- 지금 분배금으로 가격 손실을 메우는 '회복 개월 수'는 고배당주 4개월부터 지수 커버드콜 32개월까지 갈렸다.
- 하락이 이어지는 동안의 재투자는 오히려 합계를 줄였다. 수량 전략은 기다릴 시간과 다른 현금흐름이 있을 때 작동한다.
후보 종목을 나란히 놓으면 분배율, 분배금 추세, 가격 변화, 회복 개월 수를 한 화면에서 비교할 수 있다.
- 한국예탁결제원 분배금 공시
- 네이버 금융 종가(2026-06-15·06-30 → 10-16)로 직접 계산. 1억 일시 매수
- 세전
- 거래비용 미반영. 회복 개월 수는 가격이 그대로라고 가정한 단순 계산입니다. 특정 상품 추천·투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.10.18 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
새 노트와 이번 주 분배금 소식을
월요일 아침에 한 번에
- 새 월배노트 — 그 주에 쓴 글 2~3편
- 이번 주 기준일·매수 마감과 분배금이 늘거나 줄어든 ETF
- 포트폴리오를 담았다면 내 종목 매수 마감 하루 전·입금일 알림
배당·분배금의 다른 글
전체 →- MLP 분배금 연환산, 기저분과 변동분 나눠 직접 계산하는 법2026.10.27
- 배당결정 공시 읽는 순서, 기준일·주식 수·받는 주체 직접 대조하기2026.10.27
- BNK금융 환원율 50%, 공시 숫자로 내 배당 몫 따지는 순서2026.10.27
- 연말 배당기준일, 공시에서 찾아 매수 마감일까지 거꾸로 세는 법2026.10.26
- 월배당 입금일, 영업일로 직접 세는 법: 11월 달력 맞춰 보기2026.10.26