전세금 5억 기회비용, 세후 이자와 문턱 금리 직접 계산하는 법
전세금의 기회비용은 '이 돈을 1년 예금에 두면 세후로 얼마가 남는가'로 잰다.
식은 두 줄이면 된다. 세전 이자에 0.846을 곱하고, 2천만원을 원금으로 나눈다.
앞의 식은 손에 쥐는 돈을, 뒤의 식은 세금 방식이 바뀌는 금리를 알려 준다.
전세금의 기회비용은 어떻게 재야 할까요? 가장 단순한 기준은 '이 돈을 원금이 깎이지 않는 예금에 1년 두었을 때 세금을 떼고 남는 이자'다. 전세금은 다음 집 잔금이나 세입자 반환에 그대로 써야 하는 돈이라, 비교 대상도 원금 보전이 되는 상품으로 잡는 게 맞다.
이 노트는 그 숫자를 각자 직접 구하는 순서를 적었다. 금리는 모두 가정값이고, 세율은 2026-10-24 기준 국세청 안내를 따랐다. 세금 계산은 단순 계산이며 세무 자문이 아니다.
무엇과 무엇을 비교하나
기회비용을 따질 때 흔히 '세전 이자'만 보고 끝낸다. 하지만 통장에 들어오는 돈은 원천징수를 뗀 뒤의 금액이고, 금융소득이 일정 선을 넘으면 세금 방식 자체가 달라진다.
그래서 이 계산의 틀은 두 가지다. 하나는 세후 이자, 즉 실제로 남는 돈이다. 다른 하나는 문턱 금리, 즉 내 원금에서 이자가 금융소득 종합과세 기준을 넘기 시작하는 금리다. 앞의 것은 '얼마나 남나', 뒤의 것은 '어디까지 단순 계산이 통하나'를 알려 준다.
계산 전에 적어 둘 숫자
계산에 들어가기 전에 다섯 가지를 종이에 적어 두면 편하다.
첫째, 맡길 원금이다. 보증금 전액인지, 잔금에 바로 쓸 몫을 뺀 금액인지 정한다. 둘째, 맡기는 기간이다. 다음 잔금일까지 몇 개월인지 날짜로 센다. 셋째, 실제로 적용받을 금리다. 광고의 '최고 금리'가 아니라 내가 우대 조건을 채울 수 있는지까지 따진 금리를 쓴다.
넷째, 올해 이미 받았거나 받을 다른 금융소득이다. 다른 예금 이자, 주식·ETF 분배금 같은 배당이 여기에 들어간다. 다섯째, 이자가 어느 해에 들어오는지다. 같은 이자라도 귀속 연도에 따라 그해 합계가 달라진다.
세후 이자, 네 단계로 구하기
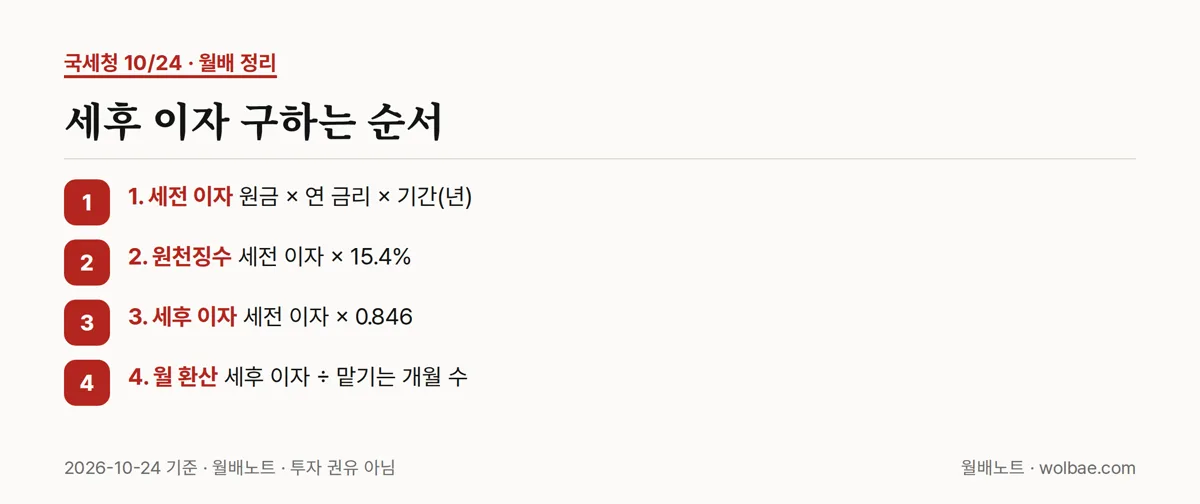
순서는 이렇다.
- 세전 이자 = 원금 × 연 금리 × 기간(년)
- 원천징수 = 세전 이자 × 15.4%
- 세후 이자 = 세전 이자 × 0.846
- 월 환산 = 세후 이자 ÷ 맡기는 개월 수
15.4%는 이자소득 원천징수 세율 14%에 개인지방소득세 1.4%를 더한 값이다(국세청 안내, 2026-10-24 기준). 1에서 0.154를 빼면 0.846이니, 세전 이자에 이 숫자 하나만 곱하면 세후가 나온다.
5억원, 연 3.5% 가정으로 따라 해 보기
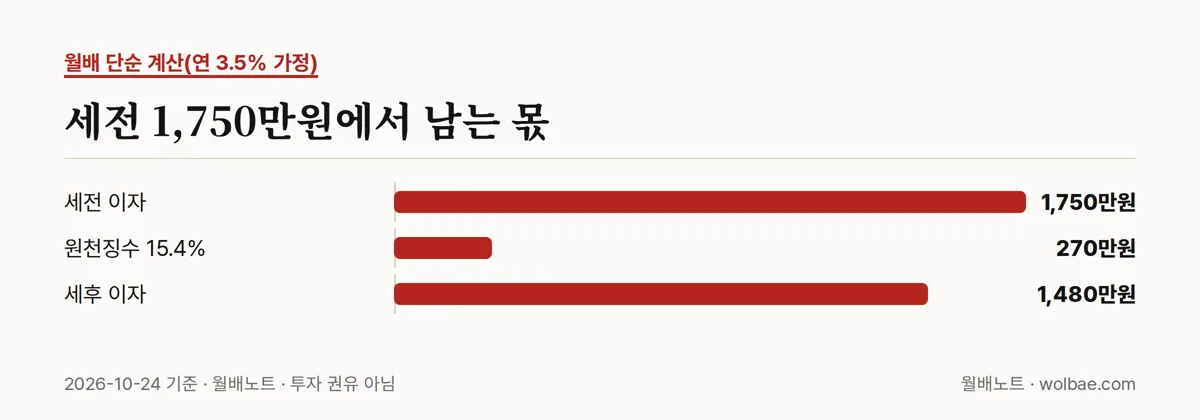
5억원을 연 3.5%(가정)로 1년 맡기면 세전 이자는 1,750만원이다. 여기서 약 270만원이 원천징수되고, 세후로는 약 1,480만원이 남는다. 12로 나누면 한 달에 약 123만원꼴이다.
기간이 짧으면 3단계 식의 '기간'만 바꾸면 된다. 같은 조건으로 6개월만 둔다면 세전 875만원, 세후 약 740만원이다. 다만 만기가 짧은 상품은 금리 자체가 다른 경우가 많으니, 1년 금리를 그대로 반으로 나누지 말고 해당 기간 상품의 금리를 넣어야 한다.
거꾸로 '한 달에 세후 얼마가 필요하다'에서 출발할 수도 있다. 월 목표 × 12 ÷ 0.846 ÷ 금리 = 필요한 원금. 세후 월 100만원이면 연 3.5% 가정에서 약 4억 530만원이 필요하다는 계산이 나온다.
위 상자는 같은 식을 월 목표와 연 수익률로 바로 돌려 보는 계산기다. 전세금처럼 원금 보전이 필요한 돈이라면, 수익률 칸에는 원금이 보장되는 상품의 금리만 넣어 보는 것이 이 노트의 전제와 맞다.
문턱 금리를 거꾸로 구하기
비과세 등을 뺀 연간 금융소득(이자+배당)이 2천만원을 초과하면 원천징수로 끝나지 않고 다른 소득과 합쳐 종합소득세를 계산한다. 2천만원 이하이면 금융회사가 뗀 원천징수로 납세가 끝난다. 기준이 '초과'라서 딱 2천만원은 해당하지 않는다(국세청·소득세법, 2026-10-24 기준).
이 선을 금리로 바꾸는 식은 한 줄이다. 문턱 금리 = (2천만원 − 다른 금융소득) ÷ 원금. 1년 맡기고 이자가 한 해에 모두 잡힌다고 가정한 값이다.
| 원금 | 다른 금융소득 0원 | 다른 금융소득 300만원 |
|---|---|---|
| 3억원 | 6.67% | 5.67% |
| 4억원 | 5.00% | 4.25% |
| 5억원 | 4.00% | 3.40% |
| 6억원 | 3.33% | 2.83% |
| 7억원 | 2.86% | 2.43% |
5억원이면 연 4%에서 이자가 정확히 2천만원이 되고, 그보다 조금이라도 높으면 이자만으로 선을 넘는다. 원금이 클수록 문턱 금리는 낮아진다.
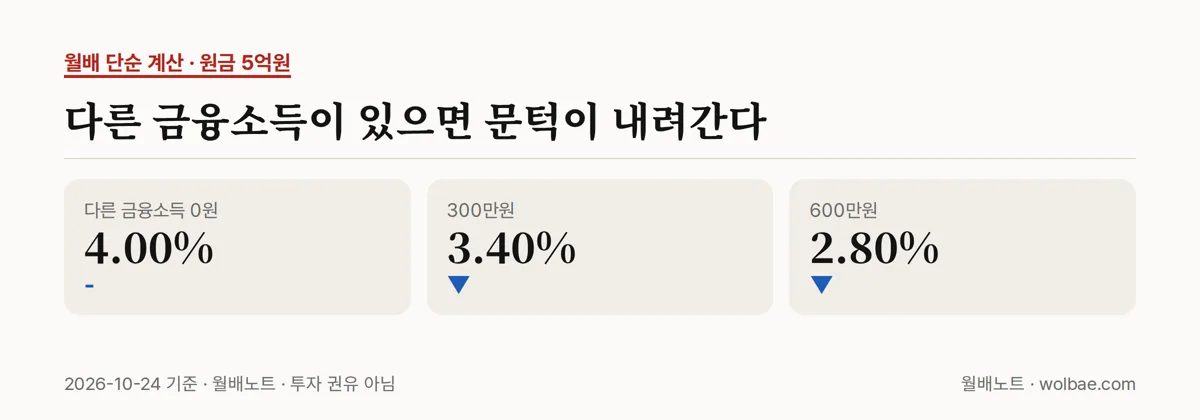
놓치기 쉬운 쪽은 오른쪽 열이다. 같은 5억원이라도 올해 배당·다른 이자가 300만원 있으면 문턱은 3.40%, 600만원이면 2.80%로 내려간다. 표의 숫자가 문턱 근처라면 그때부터는 15.4%로 계산한 세후 금액이 실제와 맞지 않을 수 있다. 초과분에 어떤 세율이 붙는지는 다른 소득에 따라 사람마다 다르니, 그 구간은 세무 상담으로 넘기는 게 안전하다.
기준금리와 나란히 놓기
한국은행 금융통화위원회는 2026-10-22 기준금리를 연 3.00%로 동결했다. 7월과 8월에 0.25%p씩 올려 2.50%에서 3.00%가 된 뒤 처음 멈춘 것이다.
기준금리는 내가 받는 예금 금리가 아니라 비교용 기준선이다. 가입하려는 상품의 금리를 이 숫자 옆에 적어 두면, 우대 조건을 다 채워야 나오는 금리인지 기본 금리만으로 나오는 금리인지 감을 잡는 데 쓸모가 있다. 실제 계산에는 반드시 상품 설명서의 적용 금리를 넣는다.
확인할 것
- 가입 한도: 금리가 높은 상품일수록 1인당 한도가 작은 경우가 있다. 원금 전액이 그 금리를 받는지 확인한다.
- 우대 조건: 급여이체·앱 가입처럼 조건을 채워야 나오는 금리라면, 못 채웠을 때의 기본 금리로도 한 번 계산해 둔다.
- 만기와 잔금일: 중도해지하면 약정 금리가 적용되지 않을 수 있다. 꺼내야 하는 날짜보다 만기가 늦지 않은지 본다.
- 이자가 잡히는 해: 연말을 걸치는 예금이라면 이자가 어느 해 소득으로 잡히는지 상품 설명이나 금융회사에 확인한다.
- 올해 금융소득 합계: 문턱 금리 식의 '다른 금융소득' 칸을 비워 두지 않는다.
정리하면 이렇습니다
세후 이자는 세전 이자에 0.846을 곱하면 나오고, 문턱 금리는 2천만원에서 다른 금융소득을 뺀 뒤 원금으로 나누면 나온다. 내 원금과 기간, 실제 적용 금리 세 칸만 채우면 오늘 바로 해 볼 수 있다.
계산한 세후 금액이 다음 집 계획에 얼마나 보탬이 되는지는 아래에서 월 목표로 바꿔 확인해 볼 수 있다. 선택은 각자의 상황에 달려 있다.
출처: 국세청 국세상담센터 Q&A, 국세청 원천세 세율 안내, 국가법령정보센터 소득세법 조문(이상 2026-10-24 확인), 한국금융신문·메트로서울(기준금리, 2026-10-22). 금리 예시는 모두 가정이며 세금 계산은 단순 계산으로 자문이 아닙니다. 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.10.24 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
새 노트와 이번 주 분배금 소식을
월요일 아침에 한 번에
- 새 월배노트 — 그 주에 쓴 글 2~3편
- 이번 주 기준일·매수 마감과 분배금이 늘거나 줄어든 ETF
- 포트폴리오를 담았다면 내 종목 매수 마감 하루 전·입금일 알림
부동산·주거의 다른 글
전체 →- 압구정 실거래가 하락폭, 같은 면적·층·날짜로 직접 재는 순서2026.10.29
- 코람코 리츠 시가배당률 4.0%, 반기 공시를 내 매수가로 다시 재는 법2026.10.28
- 환산 월세 317만원과 내 계약, 전환율 하나로 같은 잣대에 놓는 법2026.10.28
- 리츠 배당률 직접 계산하기: 개별 리츠와 리츠 ETF 따로 보는 순서2026.10.26
- 서울 아파트 주간 동향, 숫자 하나씩 직접 따져 보는 순서2026.10.25