국채 ETF 듀레이션 읽는 법, 금리 1%p 흔들림을 한 줄 식으로
국채 ETF가 금리 1%p에 얼마나 움직일지는 어떻게 미리 가늠할 수 있을까요? 답은 운용사 페이지에 적힌 숫자 하나와 곱셈 한 번이다. 그 숫자가 듀레이션이다.
이 노트는 듀레이션을 직접 찾아 계산해 보는 순서를 다룬다. 어떤 상품이 좋다는 이야기가 아니라, 어떤 국채 ETF를 보든 같은 방법으로 '금리가 이만큼 움직이면 가격은 대략 이만큼'을 스스로 따져 보는 법이다.
가격 변화(%) ≈ −듀레이션 × 금리 변화(%p). 듀레이션은 운용사 페이지에서, 금리는 재무부·FRED에서 가져온다. 결과는 근사치이고 이자·환율·금리 곡선의 모양에 따라 실제와 달라진다.
무엇을 재려는 건가
채권 가격과 금리는 시소처럼 반대로 움직인다. 금리가 오르면 이미 발행된 낮은 이자의 채권은 매력이 줄어 값이 내려가고, 금리가 내리면 반대가 된다. 여기까지는 대부분 안다.
문제는 '얼마나'다. 같은 미국 국채를 담아도 만기가 1~3년인 상품과 20년 이상인 상품은 금리 한 번에 움직이는 폭이 몇 배씩 차이 난다. 그 민감도를 한 숫자로 줄여 놓은 것이 듀레이션이다.
미국 금융산업규제기구(FINRA)의 설명을 빌리면, 금리가 1%p 변할 때 채권 가격은 대체로 듀레이션 숫자만큼(%) 반대 방향으로 움직인다. FINRA도 이 관계를 '근사치'라고 분명히 적는다. 정확한 예측식이 아니라 크기를 가늠하는 자라는 뜻이다.
숫자 두 개를 어디서 가져오나
계산에 필요한 재료는 두 가지뿐이다. 상품의 듀레이션, 그리고 금리 변화 폭이다.
| 필요한 숫자 | 가져올 곳 | 페이지에서 찾을 이름 |
|---|---|---|
| 듀레이션 | 운용사 상품 페이지 | Effective Duration(유효 듀레이션) |
| 기준 금리 | 미국 재무부 · FRED | Daily Treasury Par Yield Curve · DGS10 |
| 금리 변화 폭 | 직접 가정 | ±0.5%p, ±1%p 등 |
| 보수 | 운용사 상품 페이지 | Expense Ratio(총보수) |
듀레이션은 운용사마다 '포트폴리오 특성(Portfolio Characteristics)' 같은 칸에 날짜와 함께 올라온다. iShares의 TLT·IEF·SHY, State Street의 SPTL 페이지가 이런 형식이다. 날짜를 같이 적어 두는 습관이 중요한데, 이 값은 보유 채권이 바뀌고 시간이 흐르면서 매일 조금씩 달라진다.
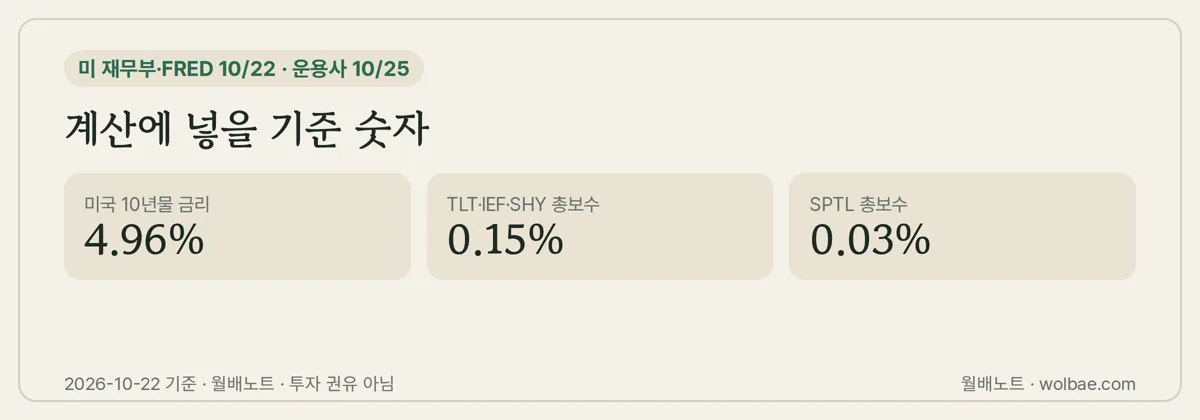
금리는 미국 재무부의 일간 수익률 곡선 표나 세인트루이스 연준의 FRED에서 본다. 2026년 10월 22일 미국 10년물 국채 금리는 4.96% 로, 재무부 표와 FRED DGS10 두 곳이 같은 값이었다. 이렇게 두 곳을 맞춰 보면 숫자를 옮겨 적다 틀릴 일이 줄어든다.
계산 순서
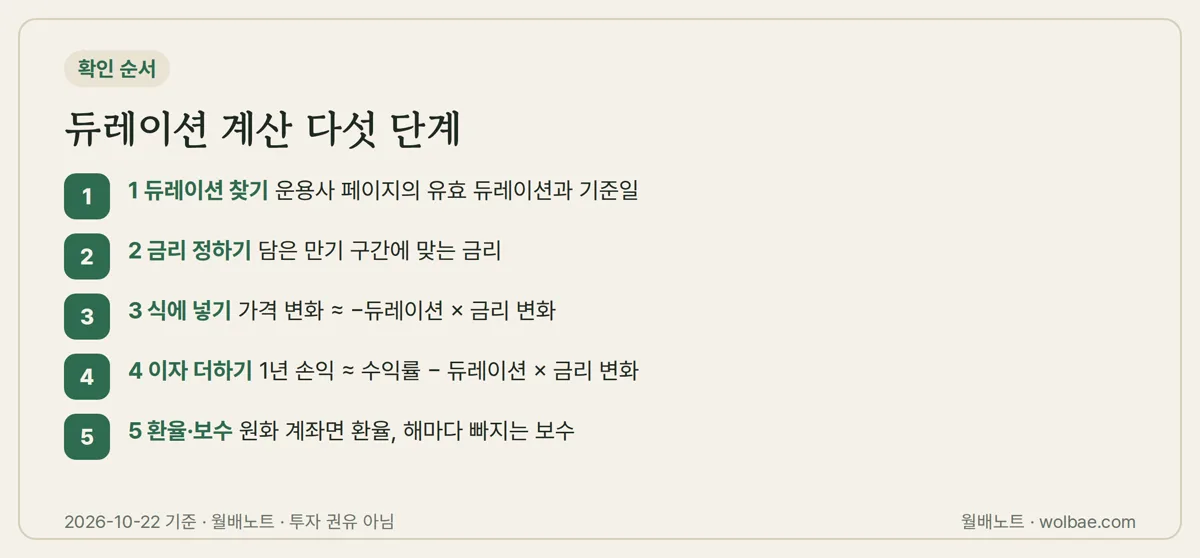
1단계: 유효 듀레이션을 찾고 날짜를 적는다
운용사 페이지에는 비슷한 숫자가 여럿 있다. 그중 '유효 듀레이션(Effective Duration)'이나 '옵션조정 듀레이션'을 고른다. 금리 변화에 대한 가격 민감도를 가장 직접 보여 주는 값이다.
흔한 실수는 '가중평균 만기(Weighted Avg Maturity)'를 듀레이션으로 착각하는 것이다. 장기 국채 ETF라면 만기는 20년을 훌쩍 넘지만 듀레이션은 그보다 꽤 짧다. 만기 숫자를 넣으면 흔들림을 부풀려 계산하게 된다.
2단계: 어떤 금리가 움직인다고 볼지 정한다
엄밀히는 ETF가 담은 채권의 만기 구간 금리를 봐야 한다. 20년 이상 국채를 담은 상품이면 20년물·30년물, 1~3년 상품이면 2년물 쪽이 더 가깝다.
다만 뉴스와 대화에서 가장 자주 쓰이는 기준은 10년물이다. 처음엔 10년물로 감을 잡고, 재무부 표에서 해당 만기 금리를 따로 확인해 보는 순서가 무리가 없다. 같은 날 같은 표에 2년물부터 30년물까지 다 나온다.
3단계: 한 줄 식에 넣는다
가격 변화(%) ≈ −듀레이션 × 금리 변화(%p). 부호가 반대라는 점만 놓치지 않으면 된다.
아래는 계산 감각을 잡기 위한 가상의 듀레이션 예시다. 실제 상품의 값이 아니라, 숫자를 넣으면 어떤 크기가 나오는지 보여 주는 연습용이다.
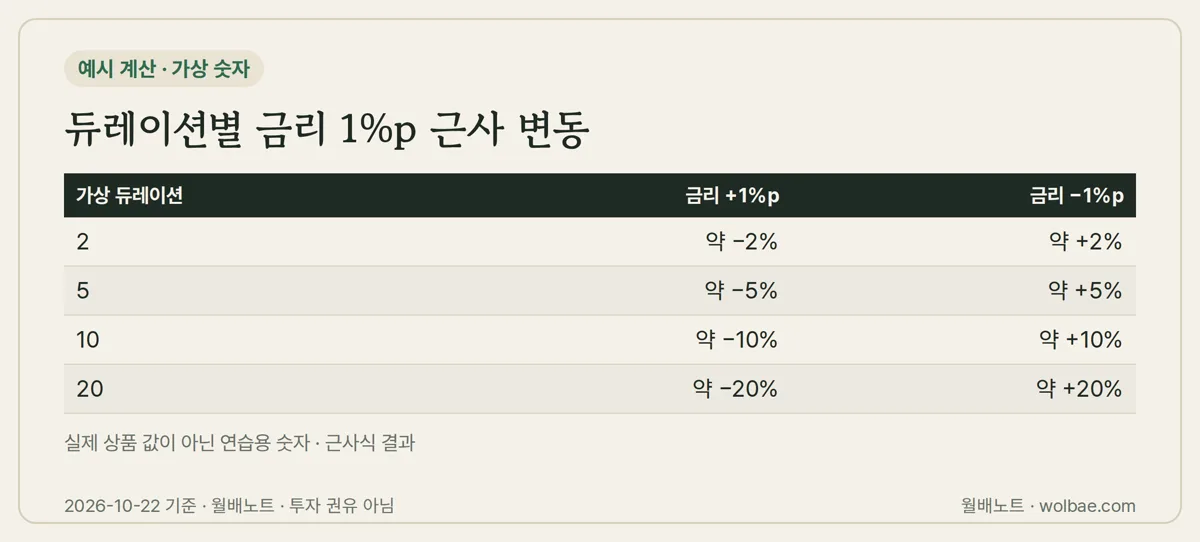
듀레이션이 2인 상품은 금리 1%p에 약 2%, 20인 상품은 약 20%가 움직인다는 계산이 나온다. 금리 변화가 0.5%p라면 결과도 절반으로 줄인다. 실제 상품으로 해 볼 때는 1단계에서 적어 둔 날짜의 듀레이션을 그대로 넣으면 된다.
4단계: 이자를 더해 '1년 뒤 총손익'으로 바꾼다
3단계 결과는 가격만의 변화다. 국채 ETF는 그동안 이자를 분배금으로 나눠 주기 때문에, 1년을 들고 있는 사람의 손익은 대략 '수익률 − 듀레이션 × 금리 변화'가 된다.
가상의 숫자로 보면 이렇다. 수익률 연 4%, 듀레이션 10인 상품에서 1년 동안 금리가 1%p 오르면 4% − 10% = 약 −6%. 금리가 그대로라면 약 +4%, 1%p 내리면 약 +14%다.
여기서 쓸모 있는 기준이 하나 나온다. 수익률 ÷ 듀레이션 이 '1년 동안 금리가 이 정도까지 올라도 이자로 메워지는 폭'이다. 위 가상 예시면 4 ÷ 10 = 0.4%p다. 듀레이션이 긴 상품일수록 이 완충 폭이 얇아진다.
5단계: 원화로 보는 사람은 환율과 보수를 얹는다
국내 상장 미국 국채 ETF를 원화로 사면 계산에 환율이 하나 더 붙는다. 환노출형이면 원·달러 환율 변화가 그대로 더해지고, 이름에 '(H)'가 붙은 환헤지형은 환율 영향을 줄이는 대신 헤지 비용이 생긴다.
보수는 크지 않아 보여도 해마다 빠진다. 2026년 10월 25일 기준 iShares의 TLT·IEF·SHY 총보수는 각 0.15%, State Street의 SPTL은 0.03% 다(SPTL은 면제 전 기준). 같은 장기 국채라도 운용사와 추종 지수가 다르면 듀레이션도 보수도 다르니, 비교할 때는 두 숫자를 나란히 적는다.
국내 상장 채권 ETF는 상품마다 담은 국채의 만기 구간이 다르다. 이름만으로 판단하기보다 구성과 기준 만기를 목록에서 먼저 확인해 두면 2단계에서 어떤 금리를 볼지 정하기 쉽다.
만기와 듀레이션, 왜 둘이 다른가
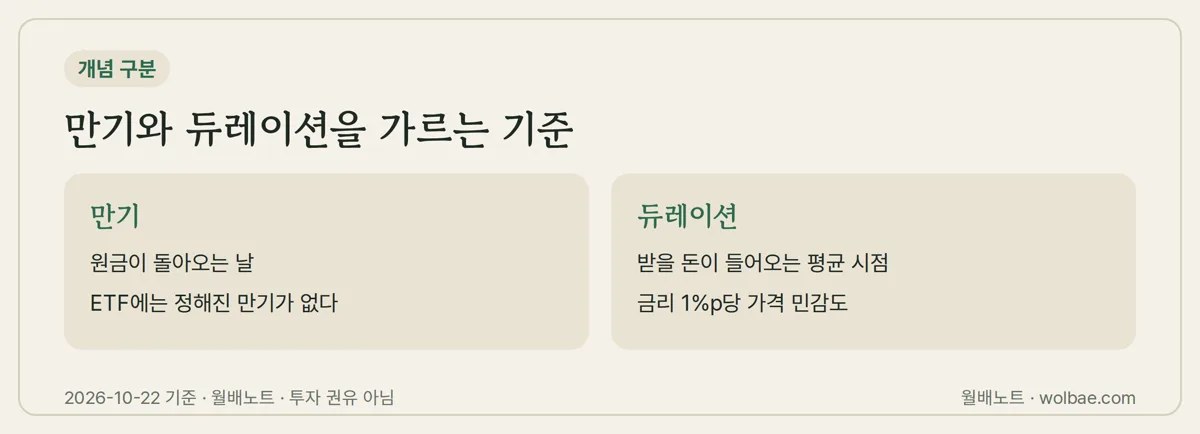
만기는 '언제 원금이 돌아오나'이고, 듀레이션은 '받을 돈이 평균적으로 언제 들어오나, 그래서 금리에 얼마나 민감한가'에 가깝다. 이자를 중간중간 받는 채권은 돈의 일부가 만기 전에 들어오므로 듀레이션이 만기보다 짧다.
ETF에는 만기 자체가 없다는 점도 함께 기억해 둔다. 운용 규칙에 따라 만기 구간을 유지하도록 채권을 계속 바꿔 담기 때문에, 듀레이션은 시간이 지나도 대체로 비슷한 수준에 머문다. 개별 채권처럼 '들고 있으면 듀레이션이 줄어든다'는 계산이 그대로 통하지 않는다.
근사식이 빗나가는 경우
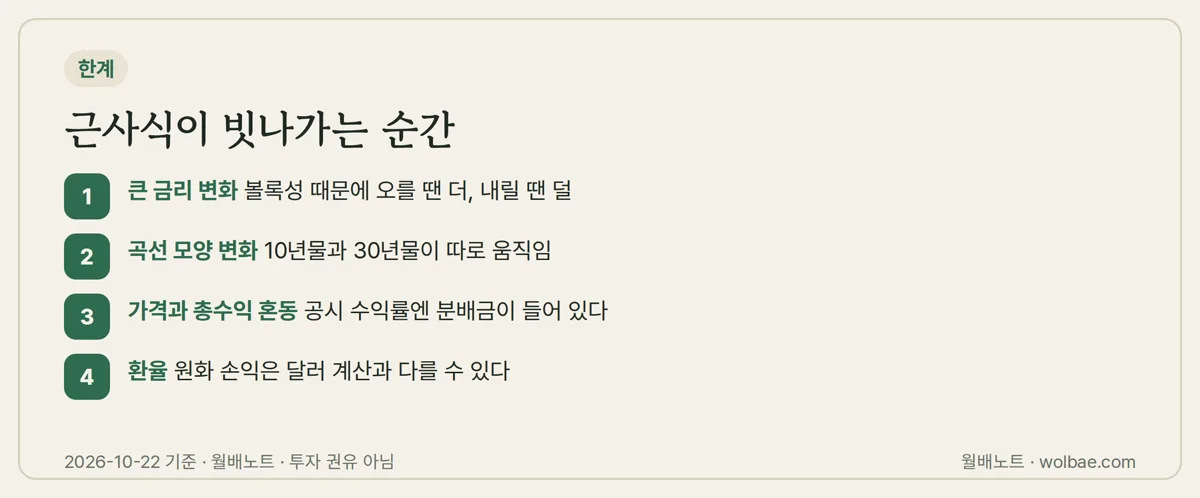
한 줄 식은 금리가 조금, 곡선 전체가 나란히 움직인다고 가정한다. 현실은 그렇지 않을 때가 많아서, 아래 상황에서는 계산과 실제가 벌어진다.
첫째, 금리가 크게 움직일 때다. 채권 가격과 금리의 관계는 직선이 아니라 휘어 있어서(볼록성), 금리가 크게 오를 때는 식보다 덜 떨어지고 크게 내릴 때는 식보다 더 오르는 경향이 있다. 듀레이션이 길수록 이 차이가 커진다.
둘째, 금리 곡선의 모양이 바뀔 때다. 10년물이 1%p 올라도 30년물은 덜 오르거나 더 오를 수 있다. 장기 국채 ETF를 10년물 변화로만 계산했다면 이 차이만큼 어긋난다.
셋째, 실제 성과와 맞춰 볼 때 '가격 변화'와 '총수익률'을 섞는 경우다. 운용사가 공시하는 수익률은 대개 분배금을 포함한 총수익이다. 가격 차트만 보고 비교하면 이자만큼 계산이 틀려 보인다.
넷째, 원화 계좌의 환율이다. 달러 기준으로는 계산이 맞았는데 원화 손익은 전혀 다르게 나올 수 있다.
여러 상품을 놓고 같은 식을 돌려 보려면 듀레이션과 보수, 분배 내역을 한 화면에 모아 두는 편이 편하다.
확인할 것
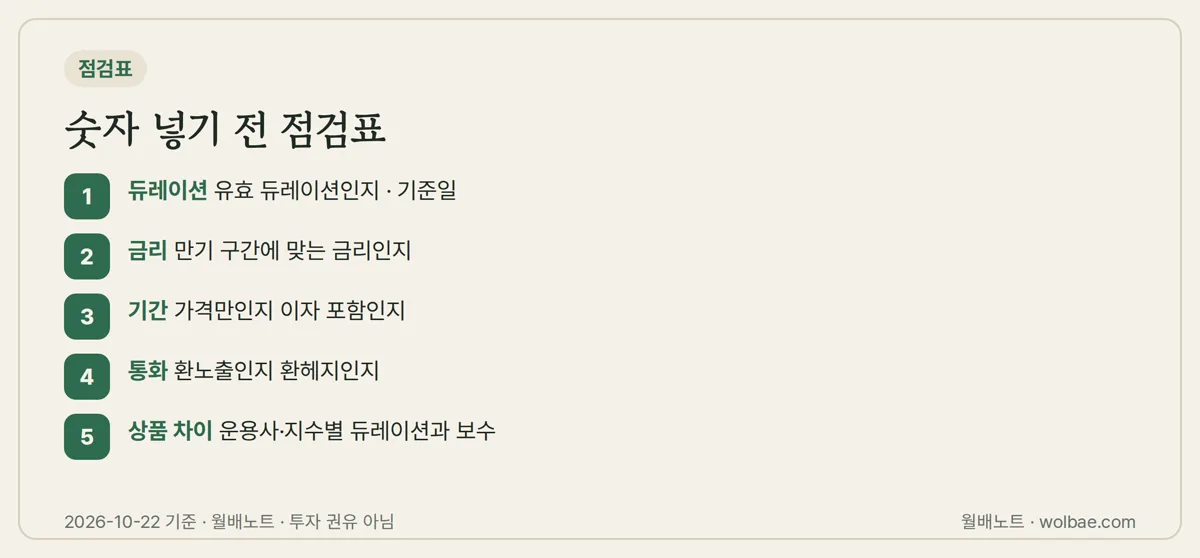
계산을 시작하기 전에 아래를 한 번씩 점검하면 숫자가 엉뚱하게 나오는 일을 대부분 피할 수 있다.
- 듀레이션 종류와 날짜: 유효 듀레이션인지, 언제 기준인지. 만기 숫자와 헷갈리지 않았는지.
- 어떤 금리: 상품이 담은 만기 구간에 맞는 금리를 봤는지. 10년물은 출발점일 뿐이다.
- 기간: 가격 변화만 볼지, 1년 동안의 이자까지 더한 총손익을 볼지.
- 통화: 환노출인지 환헤지인지, 원화로 계산하는지 달러로 계산하는지.
- 보수와 지수: 같은 '장기 국채'라는 이름이라도 운용사·추종 지수에 따라 듀레이션과 보수가 다르다.
- 결과는 근사치: 금리가 크게 움직이거나 곡선 모양이 바뀌면 실제와 벌어진다.
마치면서
듀레이션 계산은 '오를까 내릴까'를 맞히는 도구가 아니라 '틀렸을 때 얼마나 흔들리나'를 미리 재 보는 도구다. 운용사 페이지에서 숫자 하나, 재무부 표에서 숫자 하나를 가져와 곱해 보는 데 몇 분이면 충분하다. 그 결과를 내 돈의 쓰임새와 견주는 일, 그리고 선택은 각자의 몫이다.
출처: 미국 재무부 Daily Treasury Par Yield Curve · FRED DGS10(10년물 금리, 2026-10-22) · FINRA 「Brush Up on Bonds: Interest Rate Changes and Duration」(듀레이션 근사 관계) · iShares TLT·IEF·SHY 상품 페이지, State Street SPTL 상품 페이지(총보수, 2026-10-25). 표·카드의 듀레이션·수익률 예시는 계산 연습용 가상 숫자이며 실제 상품 값이 아닙니다. 세금·환율 효과는 단순 설명이며 자문이 아닙니다. 투자 권유가 아닙니다.
공시·시세로 계산한 정보이며 투자 권유가 아니에요. 글 속 숫자 상자는 사이트 최신 데이터, 본문 숫자는 2026.10.22 기준이에요. 정정 요청은 소개 페이지의 연락처로 보내 주세요.
새 노트와 이번 주 분배금 소식을
월요일 아침에 한 번에
- 새 월배노트 — 그 주에 쓴 글 2~3편
- 이번 주 기준일·매수 마감과 분배금이 늘거나 줄어든 ETF
- 포트폴리오를 담았다면 내 종목 매수 마감 하루 전·입금일 알림
ETF 구조의 다른 글
전체 →- SOXL 보유 기간 수익, 일간 3배를 이어 붙여 직접 계산하는 법2026.10.28
- ETF 순자산 감소, 가격 몫과 자금 몫을 직접 나눠 계산하는 법2026.10.27
- 새로 상장한 월배당 ETF, 괴리율을 직접 계산하고 2주 기록하는 법2026.10.26
- 커버드콜 설명서, 핵심위험 칸과 최대낙폭 20% 직접 찾는 순서2026.10.25
- 커버드콜 분배금 출처, 내 상품이 무엇에 반응하는지 보는 법2026.10.23